Conférence Observatoire Crédit Logement / CSA
1er Trimestre 2026
Toutes les données du marché du crédit immobilier au...
Toutes les données du marché du crédit immobilier au 2eme trimestre 2026.
Un ralentissement de plus en plus inconfortable
La fin du printemps et le début de l’été n’ont apporté aucune détente aux banques qui marchent sur un fil depuis des mois. A l’évidence, dans une conjoncture nationale et internationale dégradée, le chemin est étroit entre la volonté de ne pas décourager une demande de crédits de plus en plus incertaine et la nécessité de renforcer des fonds propres.
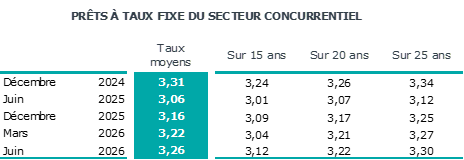
En juin 2026, le taux moyen des crédits du secteur concurrentiel (hors assurance et coût des sûretés) s’est établi à 3,26 % (3,18 % pour l’accession dans le neuf et 3,26 % pour l’accession dans l’ancien). Il reflète un fin resserrement des conditions des banques. Compte tenu d’une toile de fond peu encourageante (guerre au Moyen-Orient, incertitudes politiques et économiques de la France), les établissements de crédit relèvent doucement leurs taux d’intérêt.
Le taux moyen des crédits s’est élevé de 3 points de base en mai et d’un point en juin pour se fixer à 3.26 %. Sur les six premiers mois de l’année, les taux des prêts à 15 ans ont augmenté de 3 points de base, ceux des prêts à 20 ans et à 25 ans de 5 points de base.
L’arbitrage en faveur du renforcement des fonds propres prend doucement le pas sur la consolidation d’une demande inquiète. Après avoir comprimé leurs marges durant plusieurs mois afin de contenir la hausse des taux, les banques arbitrent en faveur de la consolidation de leurs fonds propres. Mais elles le font en douceur : l’annuité moyenne des nouveaux emprunteurs n’a progressé que de 0,7 % entre décembre 2025 et juin 2026.
Les emprunteurs moins bien dotés en apport personnel (ceux dits des 3ème et 4ème groupes), souvent les primo accédants modestes et les familles nombreuses, ont même été un peu protégés de ces remontées sur les durées longues. Selon les experts de l’Observatoire Crédit Logement/CSA, les banques prennent garde à « préserver la demande de ménages déstabilisés par les pertes de pouvoir d’achat et un climat politico-économique particulièrement anxiogène ».
La durée moyenne des crédits atteint des niveaux très élevés. Pour le 2ème trimestre 2026, la durée moyenne des prêts accordés a atteint 251 mois (261 mois pour l’accession dans le neuf et 263 mois dans l’ancien).
Les jeunes emprunteurs, du fait de leurs faibles apports et de leur moindre capacité d’emprunt, sont parmi les principaux bénéficiaires des durées élevées. Au 1er trimestre 2026, 87,9 % des moins de 35 ans ont bénéficié d’un prêt à 20 ans et plus.
La structure de la production continue de se déformer avec une part des prêts à 25 ans et plus qui en juin 2026, atteint 47,8% contre 46,8 % en 2025 ; une part des prêts de 20 à 25 ans, de 35,1 % en juin 2026, contre 33,7 % en 2025. La durée est le moyen d’alléger le poids des charges de remboursement des emprunts, mais cette stratégie est limitée par définition. De surcroît, les banques doivent aussi contenir la durée de leurs engagements compte tenu du niveau d’incertitudes.
Qu’en est-il du coût des opérations immobilières que doivent assumer les acheteurs ? Celui-ci avait nettement reculé depuis trois ans, passant de 4,8 années de revenus au début de l’année 2022, à 4,2 années au printemps 2025. Depuis quelques mois, ce coût réaugmente, et vient de passer à 4,3 années au printemps 2026.
Certes, les revenus des emprunteurs continuent d’augmenter légèrement (1,6 % au 1er semestre 2026, en glissement annuel, après une hausse de 2,4 % en 2025), mais bien moins que les coûts des logements.
Pourtant, malgré l’augmentation du coût des logements, l’indicateur de solvabilité de la demande rebondit au second trimestre à 3 %, au-dessus de sa moyenne de longue période. C’est tout simplement dû au retour sur le marché des ménages plus aisés et des secundo acheteurs avec revente.
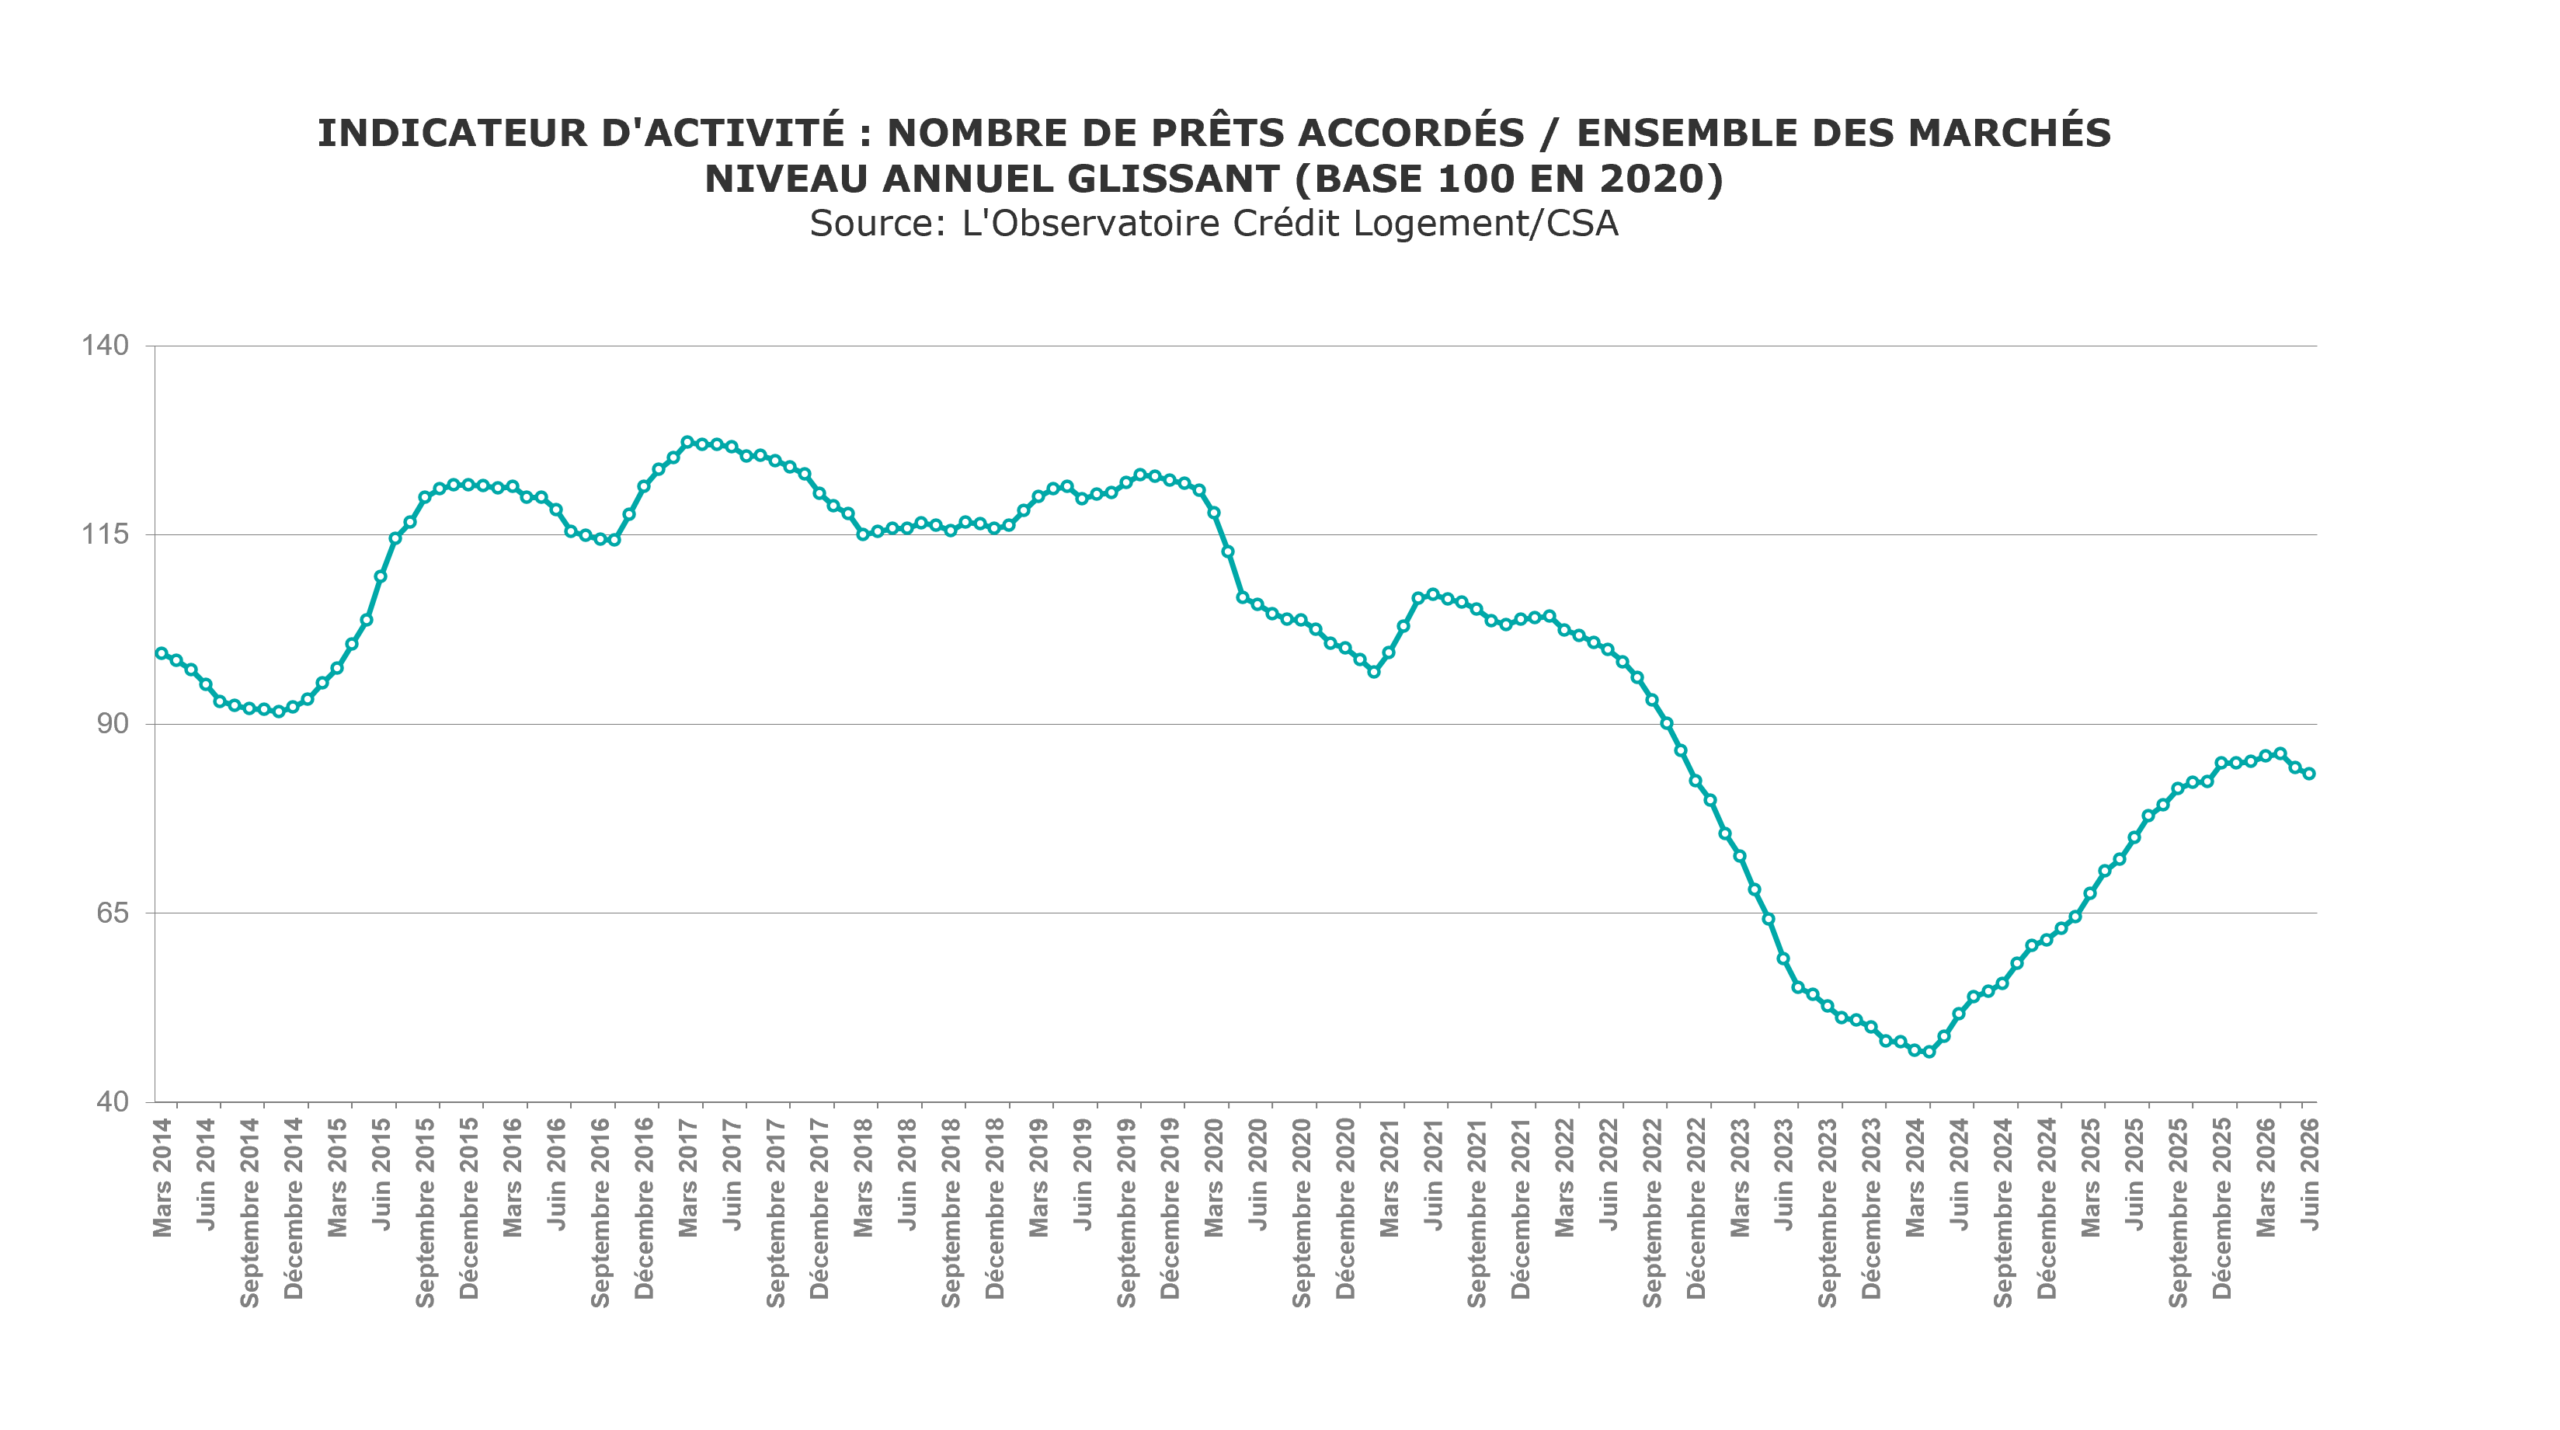
Affaiblissement, atterrissage, ralentissement… Le langage des économistes est riche de subtiles variations pour ne pas alarmer. Mais cette fois, les doutes ne sont plus permis. Les courbes et les chiffres en attestent. En glissement annuel (2ème trimestre 2026 / 2ème trimestre 2025), la production au second trimestre 2026 a reculé de 14,8 %, et le nombre de prêts de 9,6%. Après une courte embellie au mois d’avril, la conjoncture s’est totalement dégradée au mois de mai alors que s’enchaînaient les « ponts » traditionnels et les mauvaises nouvelles du détroit d’Ormuz. Le mois de juin n’est pas venu contrecarrer cet accès d’anémie. « Jusqu’au printemps dernier, la production de crédits semblait encore résister à la dépression : mais il n’en est plus de même depuis et à fin juin l’atterrissage s’est transformé, avec un risque de retournement de conjoncture si la demande ne se ressaisit pas durant l’été » résume sans ambages L’Observatoire Crédit Logement/CSA.
Le retournement est sensible aussi bien dans le neuf que dans l’ancien. En juin 2026, en glissement annuel, la production de crédits mesurée en niveau trimestriel glissant a baissé de 17,6% contre + 32,8 % en juin 2025, et cela malgré l’encouragement des banques, notamment vis-à-vis de la primo accession. Dans l’ancien, le fléchissement est tout aussi lisible, tant dans les chiffres du mois de juin que de ceux du premier semestre 2026. Ce marché pâtit autant de la faible conjoncture que du coût des opérations, coût lié à la pénurie de logements.
En dépit de l’affaiblissement de la demande, les banques ont choisi de remonter leurs taux au début de l’été, période marquée traditionnellement par une activité au ralenti. Le taux moyen des crédits s’est établi à 3,29 % à la mi juillet, en augmentation de trois points de base par rapport à juin. Le second semestre 2026 s’annonce morose.
Faible croissance, tensions inflationnistes, relèvement possible des taux de la BCE… L’Observatoire Crédit Logement/CSA ne voit pas de sources d’embellissement dans les mois à venir. La remontée des taux des crédits immobiliers pourrait même s’amplifier dans la seconde moitié d’année, les banques cherchant à reconstituer leurs marges et à limiter les risques de défaut.
Restez informé de toute l’information en retrouvant les articles récents, et ne manquez rien de l’actualité.

Si vous souhaitez rester informé de l’actualité du crédit et du marché immobilier et recevoir notre newsletter directement sur votre adresse email, remplissez notre formulaire d’inscription.