Retrouvez ci-dessous l’analyse complète de L’Observatoire Crédit Logement / CSA. Cette intervention revient sur les évolutions du marché du crédit immobilier au troisième trimestre 2026, dans un environnement économique et géopolitique particulièrement incertain.
À retenir :
- Le taux moyen des crédits atteint 3,40 % en septembre 2026
- Les banques allongent les durées de prêt pour préserver la capacité d’emprunt
- Le coût des opérations progresse plus vite que les revenus des ménages
- La production de crédits recule et le marché montre des signes de ralentissement.
Le conflit au Moyen-Orient, un marché de l’énergie tendu à l’extrême, une forte incertitude politique et économique sur le plan interne… Difficile de faire abstraction des nuages qui planent sur l’économie mondiale et sur le paysage français.
L’ombre de la récession
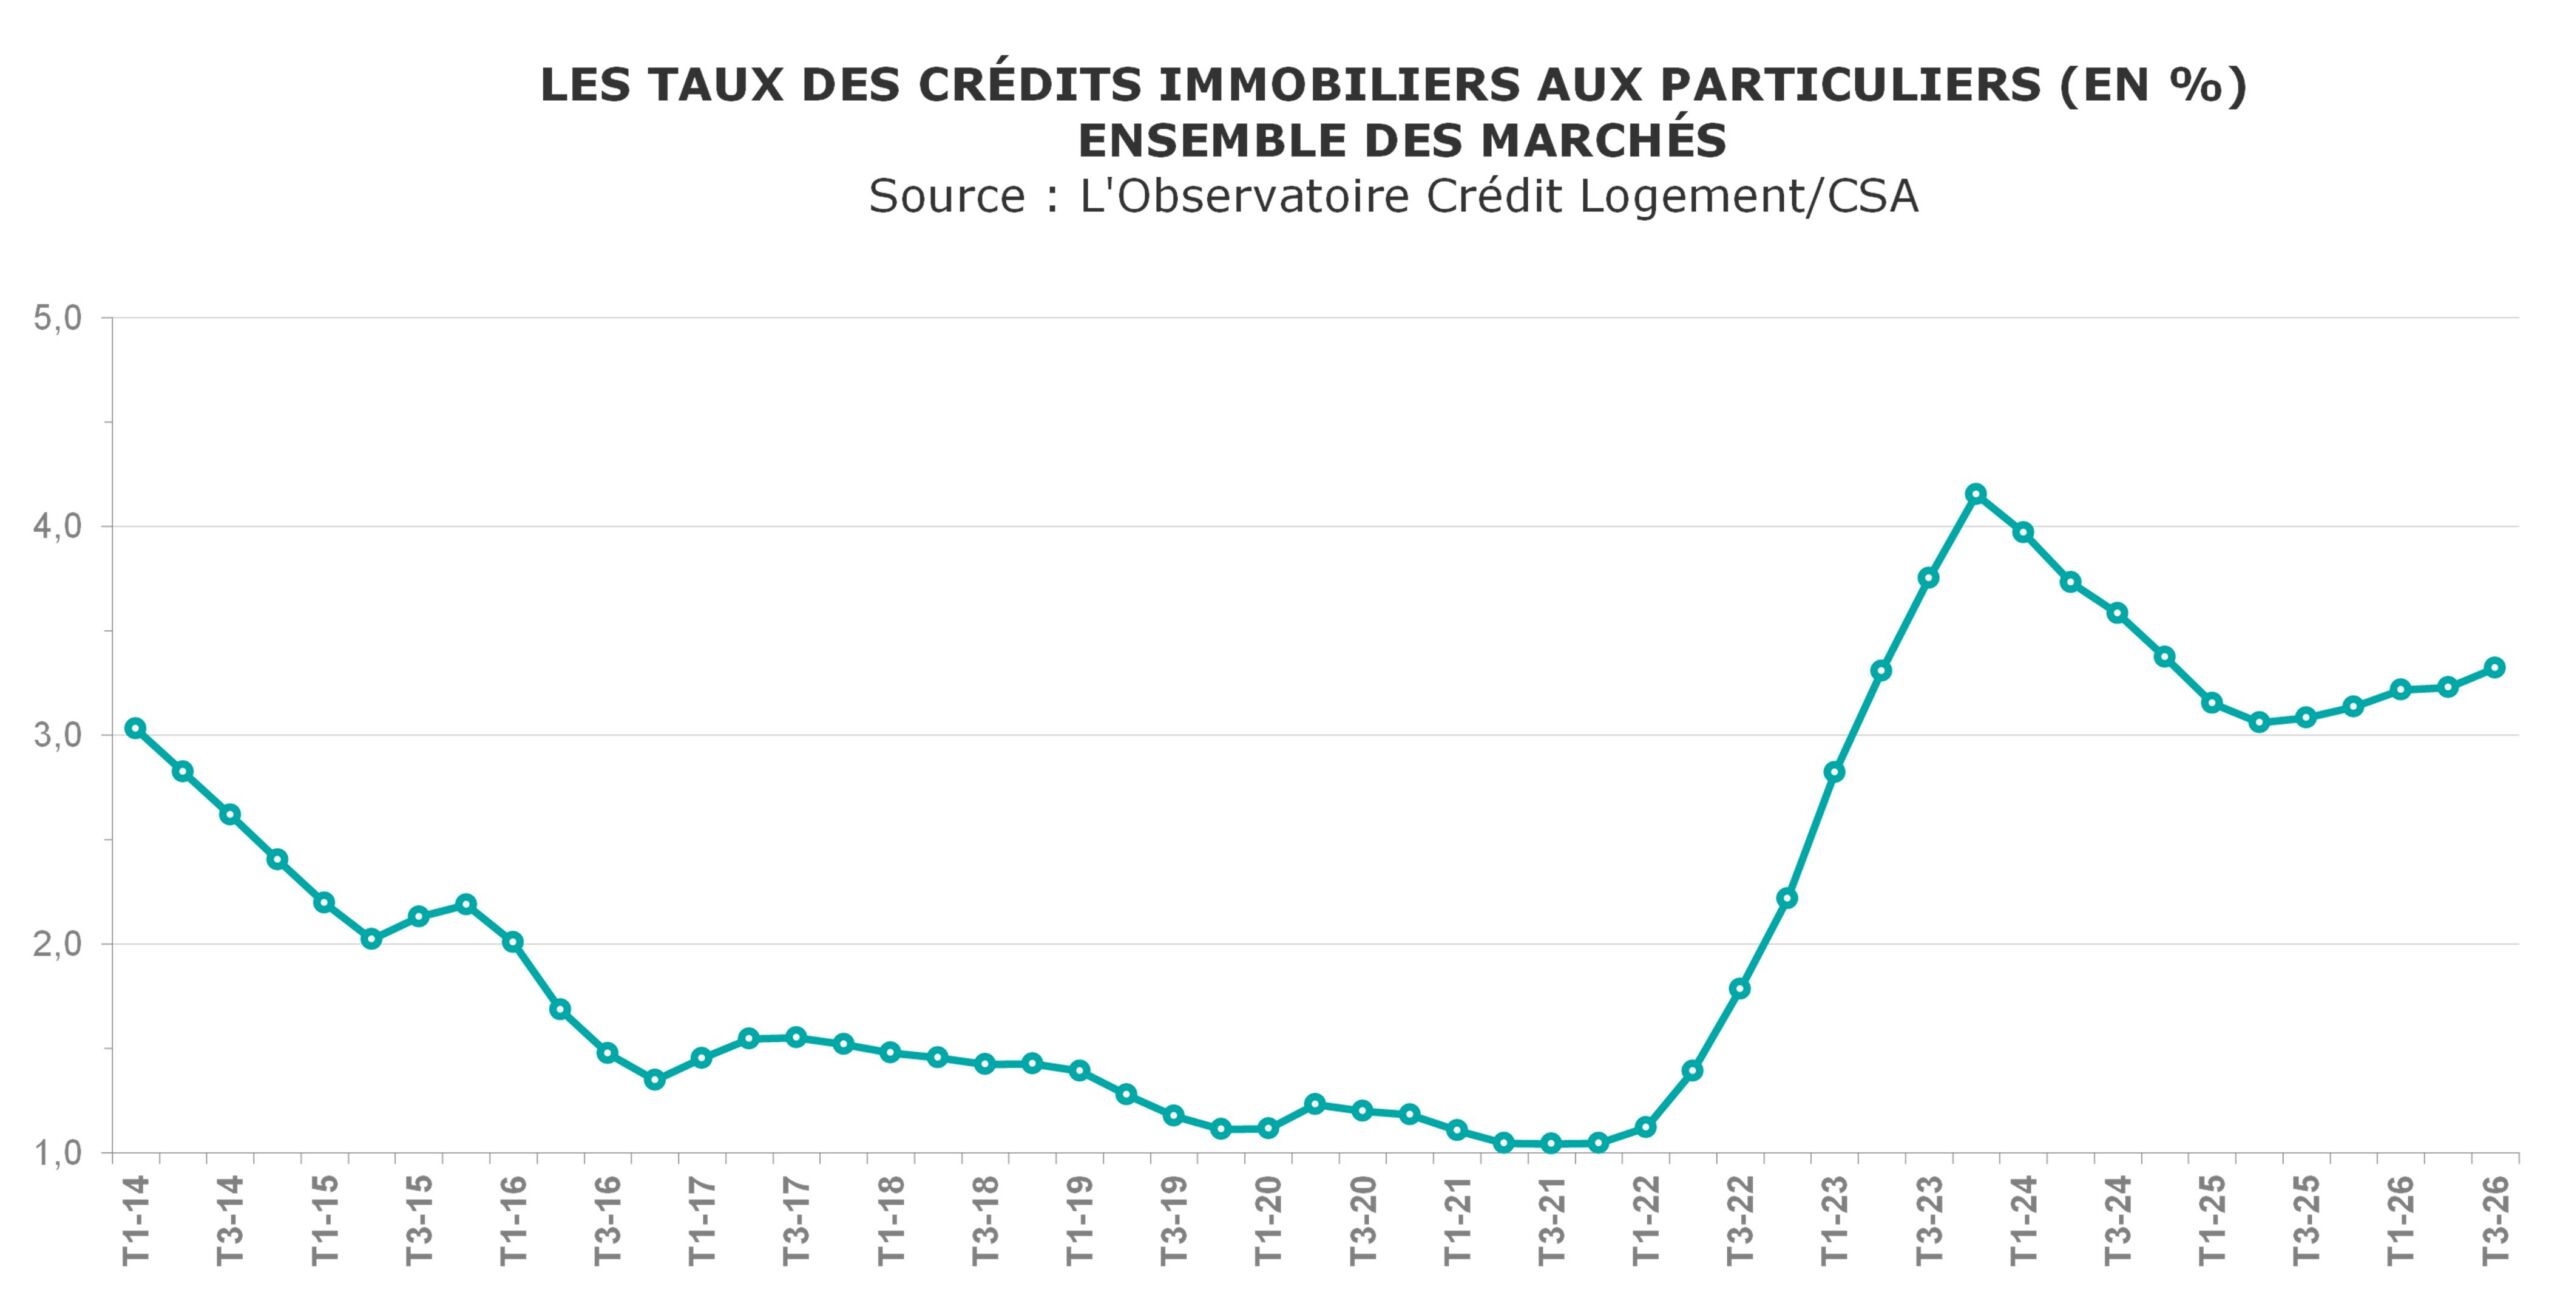
Dès les mois de mai et de juin, les établissements de crédit ont commencé à resserrer doucement leurs taux. En juillet et en août, ils ont continué au rythme de 3 points de base chaque mois. A la rentrée, entre tensions inflationnistes et relèvement des taux de la BCE, les banques, dont les marges sont comprimées, n’ont pas eu d’autre choix que de mettre un tour de vis supplémentaire, cette fois de neuf points de base. En septembre 2026, le taux moyen des crédits du secteur concurrentiel s’est établi à 3,40 % (3,31 % pour l’accession dans le neuf, 3,40 % pour l’ancien).
Comme le notent les experts de l’Observatoire Crédit Logement / CSA, les banques avaient tenté tout au long du premier semestre 2026 de ménager la demande de crédits. Les taux des prêts sur 15 ans n’avaient augmenté que de 3 points de base et ceux des prêts sur 20 et 25 ans de 5 pdb. A la mi-année, les banques ont dû se préoccuper de consolider leurs fonds propres. Entre juin et septembre, les taux sur le 15 ans ont grimpé de 9 points de base, le « 20 ans » a augmenté de 17 pdb, et le « 25 ans » de 15 pdb. Ces hausses ont été globalement uniformes, quelle que soit la catégorie des emprunteurs (des moins bien dotés en apport personnel aux mieux dotés).
Déformation de la structure de la production
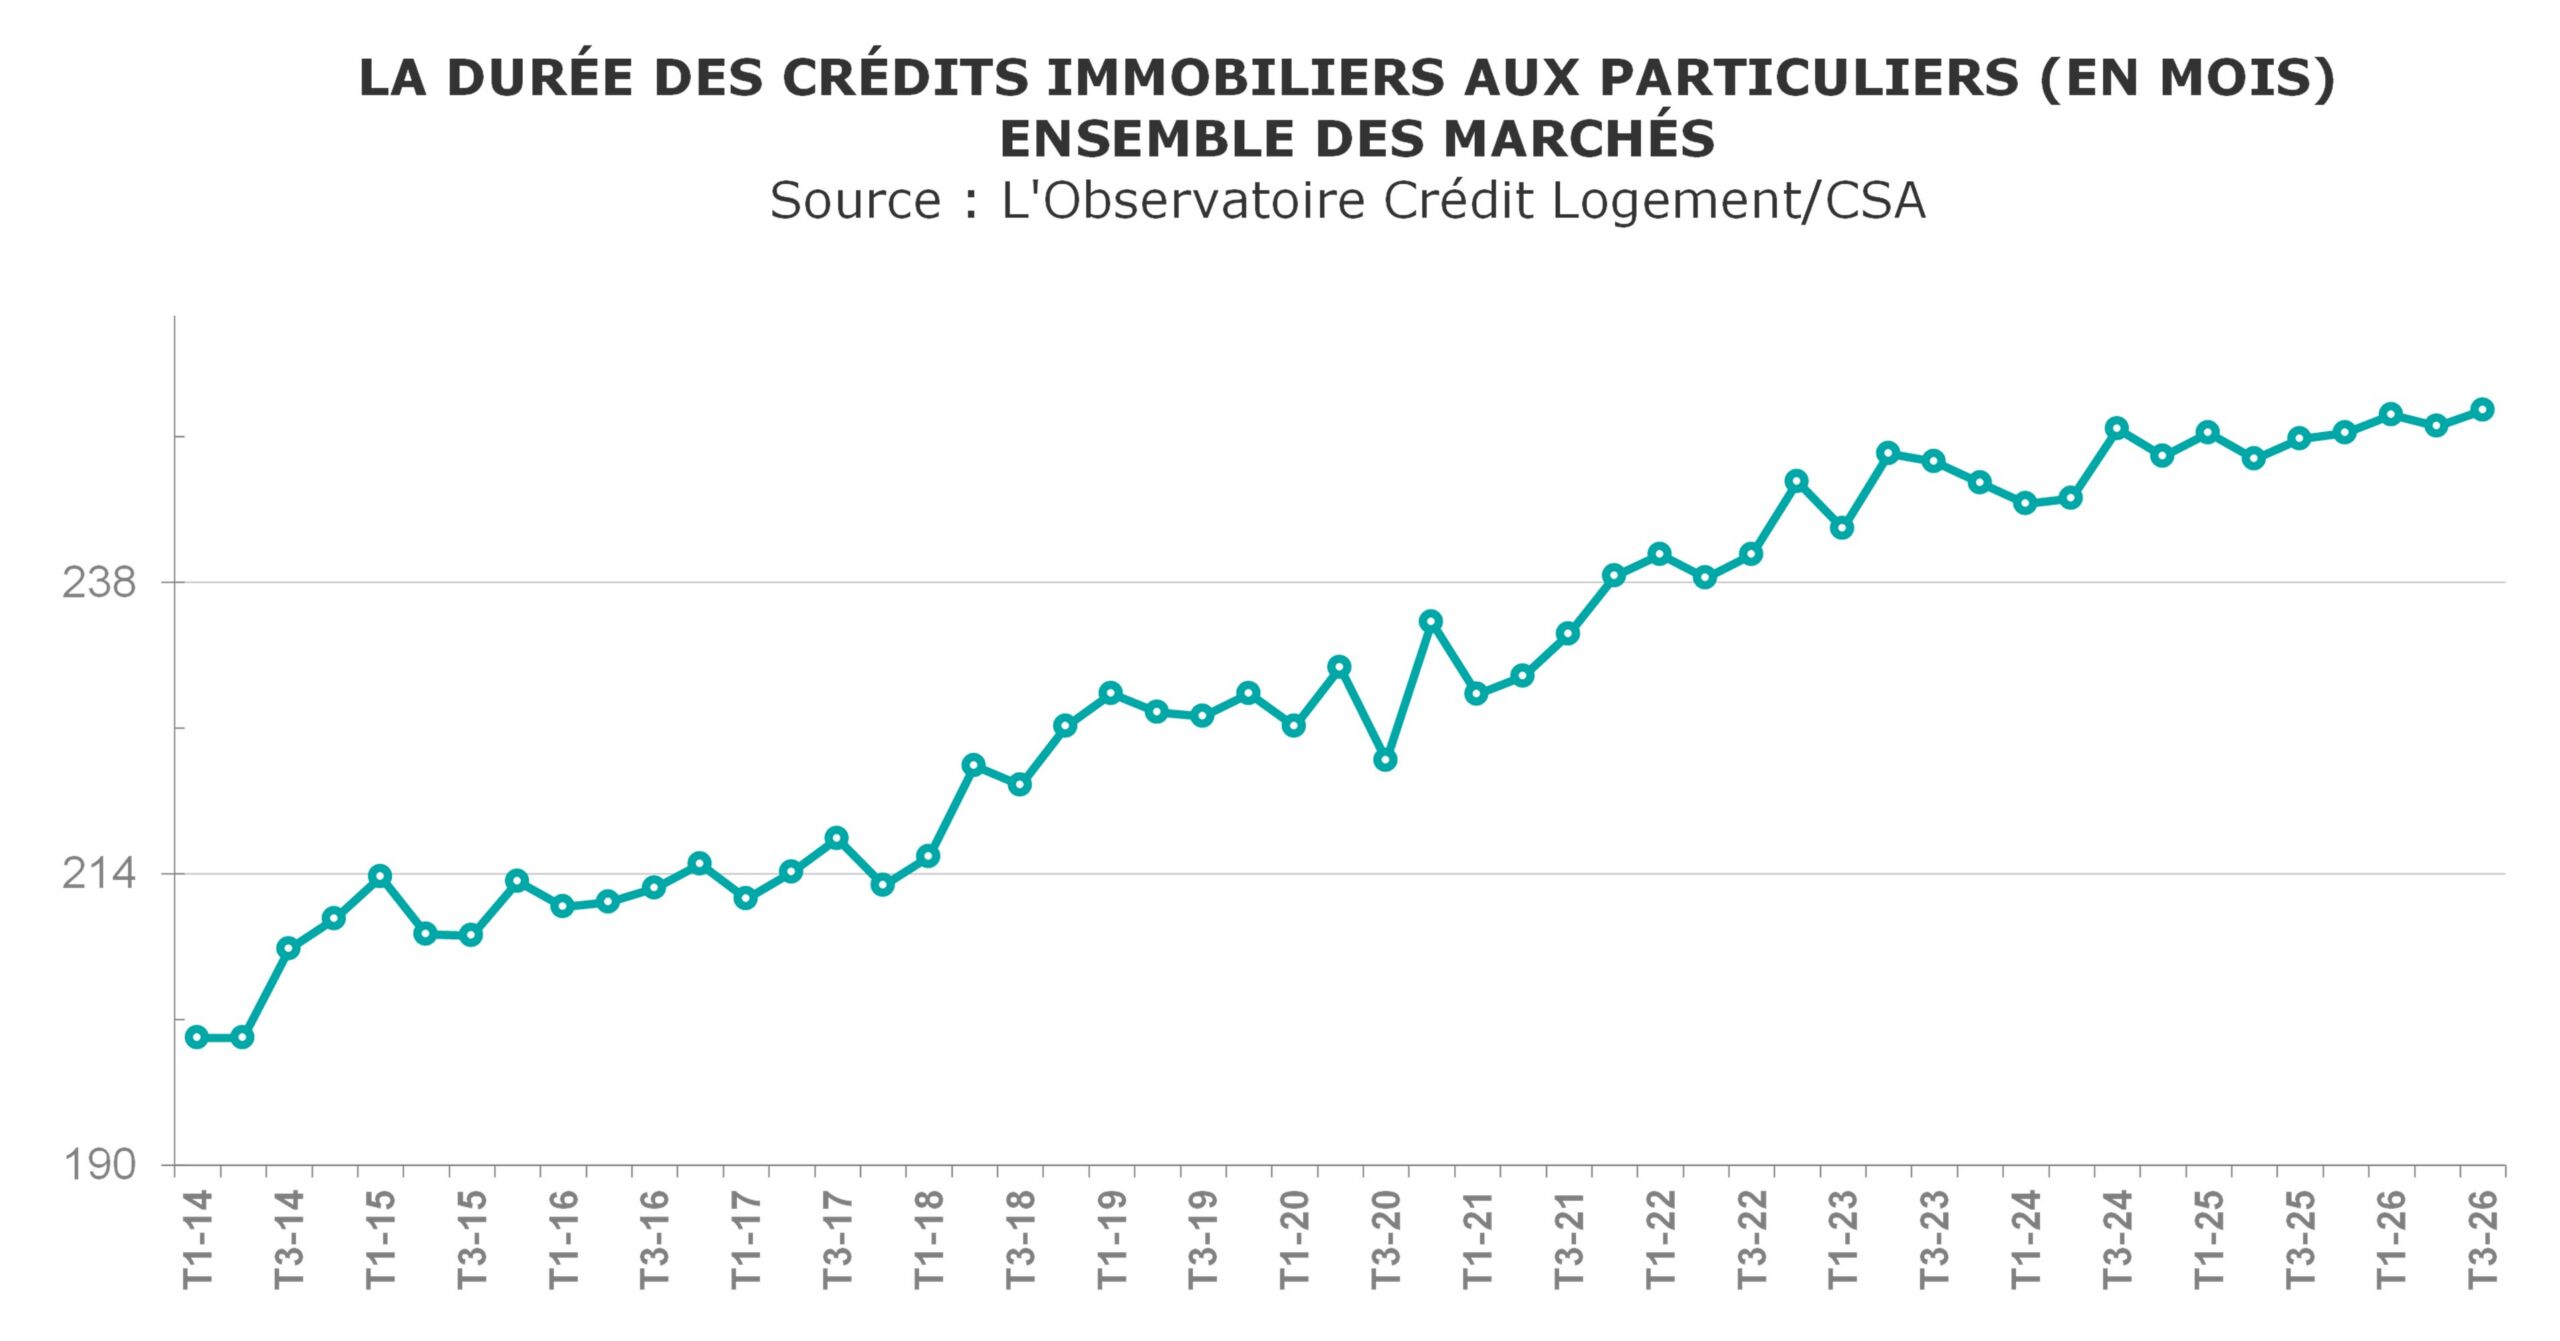
Pour relâcher la pression sur la capacité d’emprunt des clients, les banques ont joué, comme à l’habitude, sur la durée. Au 3ème trimestre 2026, la part des prêts bancaires sur 25 ans et plus atteint 49,8 % contre 46,5 % en 2025. La durée moyenne des prêts accordés est de 252 mois (264 mois dans le neuf, 265 mois dans l’ancien). Cela étant, la structure de la production ne pourra pas se déformer au-delà de certaines limites. Par ailleurs, la part croissante des prêts à long terme, les plus chers, contribue à la hausse du taux moyen des crédits.
Un coût des opérations en hausse
Sur les neuf premiers mois de l’année 2026, les ménages voient leur pouvoir d’achat faire du quasi « sur place » (+1,6%). Dans le même temps, le coût des opérations s’élève à un rythme soutenu : +2,5 % sur les neuf premiers mois de 2026, en glissement annuel, après une hausse de +4,2 % en 2025. Malgré la présence importante des emprunteurs à revenus moyens et élevés sur le marché, le coût relatif des opérations atteint 4,2 années de revenus au troisième trimestre 2026, contre 4,1 années l’an dernier à la même époque. Au début de l’année 2022, ce coût avait culminé à 4,8 années de revenus avant de redescendre sous l’effet notamment du retour des ménages aisés et du reflux des primo accédants.
Les limites de l’apport personnel
Le niveau de l’apport personnel s’est doucement élevé de +1,5 % sur les neuf premiers mois de 2026, en glissement annuel (-3,5 % en 2025). La progression de cet indicateur est probablement liée à une part croissante d’opérations avec revente préalable, et à la forte proportion de ménages aisés. Mais la capacité de mobilisation de ressources propres des acheteurs atteint sans doute une limite. Entre le 4ème trimestre 2019 et le 3ème trimestre 2026, l’apport moyen a augmenté de 44,8 %, en réponse à l’instauration d’un plafonnement du taux d’effort des emprunteurs. En filigrane, cet indicateur révèle la difficulté pour de nombreux ménages d’accéder à la propriété, ou de se loger dans des villes où l’immobilier est cher.
A noter que l’indicateur de solvabilité décroche en ce troisième trimestre, en grande partie à cause de l’augmentation du prix des logements.
Coup de fatigue sur le marché des crédits
Il ne fallait pas être grand clerc pour détecter une anémie latente sur le marché des crédits, fin 2025 début 2026. Comme chaque année, on a eu droit au regain printanier traditionnel. Mais après une courte embellie en avril, s’en est suivie une période déprimante : tensions internationales, resserrement de l’accès au crédit, été caniculaire et « incendié »… Le doux ralentissement du marché a fait place à une amorce de récession. La production de crédits mesurée en niveau trimestriel glissant a été fin septembre de -9,2% (en glissement annuel) contre +36.6 % un an auparavant à la même époque.
Sur les neuf premiers mois de l’année 2026, le nombre de prêts accordés est inférieur de 32,4% au niveau moyen des années 2016 à 2019. Pour la production de crédits, l’écart est de 44,4 %.
Le neuf et l’ancien, une déprime commune
Même si l’effet PTZ joue encore un peu, les prétendants à l’achat dans le neuf ont commencé à se décourager. Certes, la hausse du coût des opérations réalisées s’est ralentie (+1,8% sur les neuf premiers de 2026, en glissement annuel, contre +4,1% en 2025). Mais elle reste plus élevée que celle des revenus des ménages (+1,4%). Aussi, le coût des opérations réalisées s’alourdit, passant à 4,9 années de revenus au 3ème trimestre 2026 (4,8 années il y a un an). « Jusqu’au printemps dernier, seul le dynamisme du marché de la maison individuelle avait évité à ce marché de reculer ; mais il a maintenant cédé la place aux hésitations et aux abandons de projets » commentent les experts de l’Observatoire Crédit Logement / CSA.
La production de crédits sur les neuf premiers mois de 2026 est inférieure de 47,3% à la moyenne des années 2016 à 2019. La dégradation de la conjoncture est tout aussi nette dans l’ancien, sur un marché marqué à la fois par le rationnement du crédit imposé par la Banque de France, et par la pression sur le coût des opérations, coût corrélé à la pénurie des logements.
